
12月の金融政策決定会合と利上げの意味
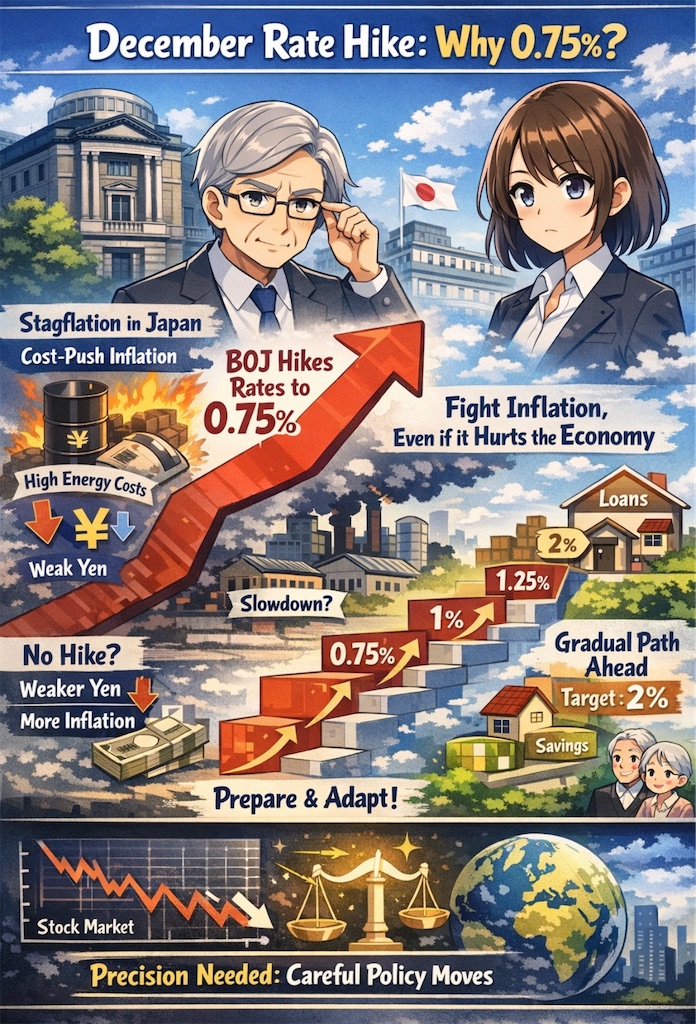
12月の金融政策決定会合で、日本銀行は政策金利を0.75%へ引き上げる決定を行った。
景気が力強いとは言えない状況下で、なぜ利上げに踏み切ったのか。この判断は、一見すると不可解に映るかもしれない。
しかし、これはスタグフレーション局面における、極めて教科書的な対応である。
現在の日本経済は、需要が過熱して起きるデマンドプル型インフレではなく、原材料高や円安を背景としたコストプッシュ型インフレに直面している。この状況で金利を引き上げることは、景気をさらに冷やすリスクを伴う「痛みを伴う金融政策」だ。
それでも利上げが必要だった理由は明確だ。
金利を据え置けば、内外金利差によって円安が進行し、輸入物価の上昇を通じてインフレは止まらない。結果として、景気はむしろ一段と悪化する。経済は国内だけで完結しておらず、世界と強く結びついている以上、今回の決定は経済学的に見て至極当然だと言える。
一方で、最近の経済コメンテーターの中には、
「景気がまだ十分に温まっておらず、デマンドプル型インフレではない以上、利上げは尚早だ」
という批判もある。
だが、利上げ後も為替が円安方向にあることが示すように、実質金利は依然として極めて低水準にある。これは、過去の行き過ぎた金融緩和の影響がまだ残っており、0.75%程度の利上げでは、実質的にはなお金融緩和状態にあることを意味する。
また、失業率が低下傾向にあることも、金利を引き上げる余地が残されていることを示唆している。
では、どこまで金利を上げれば均衡点に達するのか。
それを正確に予測できる人はいない。ただし、中立金利を探る一つの目安として、**2%**という水準が意識される。これは、日銀やFRBが長年掲げてきた物価目標と重なる数字だ。
もっとも、0.75%から2%へ急速に引き上げることは、市場との対話が追いつかないリスクを伴う。特に、変動金利の住宅ローンを抱える家計にとっては、行動変容のための時間的猶予が不可欠だ。一気に利上げを行えば、家計が耐えきれず、破綻するケースも現実に起こり得る。
その点、0.25%刻みで、一定の期間を設けながら利上げを進めることで、金利上昇のインパクトを段階的に実感できる。
将来の賃金上昇に不安を抱く人は、固定金利への切り替え、貯蓄から投資への資金移動、繰り上げ返済の前倒しといった準備が可能になる。
また、金融資産を多く保有する高齢層にとっては、預金金利や個人向け国債の利回りが改善すれば、リスクを抑えた運用でも十分なリターンが得られる。そのための移行期間を確保する意味でも、急激な利上げは望ましくない。
急な利上げは株価下落の引き金にもなり得る。
金利を引き上げること自体は避けられないとしても、日銀の金利舵取りは極めて繊細な判断を要する局面にある。今後の政策運営は、まさに予断を許さない状況だ。
